This is default featured slide 1 title

Go to Blogger edit html and find these sentences.Now replace these sentences with your own descriptions.

This is default featured slide 2 title

Go to Blogger edit html and find these sentences.Now replace these sentences with your own descriptions.

This is default featured slide 3 title

Go to Blogger edit html and find these sentences.Now replace these sentences with your own descriptions.

This is default featured slide 4 title

Go to Blogger edit html and find these sentences.Now replace these sentences with your own descriptions.

This is default featured slide 5 title

Go to Blogger edit html and find these sentences.Now replace these sentences with your own descriptions.

Minggu, 05 Mei 2013

2.5 LAPORAN KOMITMEN DAN KONTIGENSI


1. jelaskan laporan komitmen dan kontigensi
akuntansi komitmen dan kontingensi
IMPLIKASI RISET AKUNTANSI KEPERILAKUAN TERHADAP PENGEMBANGAN AKUNTANSI MANAJEMEN

Akuntansi yang kita kenal sekarang telah berkembang seiring dengan zaman dan peradaban manusia. Masyarakat modern tidak dapat terlepas dari apa yang dinamakan akuntansi. Namun, akuntansi yang telah diterapkan sekarang, baik di perusahaan profit oriented maupun non profit oriented, sebenarnya telah mengalami evolusi.

Dalam perkembangan akuntansi, bidang yang paling awal berkembang adalah akuntansi keuangan. Seiring dengan perkembangan industri yang sangat pesat karena kebutuhan akan informasi, maka berkembanglah bidang-bidang lain, seperti akuntansi biaya, akuntansi manajemen, auditing, akuntansi perpajakan, akuntansi sektor publik, sistem informasi akuntansi, akuntansi keperilakuan dan perkembangan terakhir khususnya di Indonesia adanya konsep akuntansi syariah. Bidang akutansi dapat dipandang dari berbagai sudut pandang sehingga memperkaya bidang akuntansi. Akuntansi manajemen menghasilkan informasi untuk pihak internal perusahan (internal user), sedangkan akuntansi keuangan menghasilkan informasi untuk pihak eksternal perusahaan (external user).

Akuntansi manajemen merupakan suatu sistem informasi karena proses dari akuntansi manajemen akan menghasilkan informasi. Pembuat informasi atau pengguna sistem informasi adalah manusia (bisa para manajer, investor, pemerintah, dan user lainnya yang berkepentingan dengan informasi tersebut). Keberhasilan suatu sistem informasi tak lepas dari perilaku manusianya. Perkembangan akuntansi tak lepas dari perilaku. Mendesaknya kebutuhan akuntansi dan pentingnya peranan manusia dalam bidang akuntansi maka dengan mengadopsi bidang-bidang ilmu lainnya, seperti ilmu psikologi dan sosial, lahirlah akuntansi keperilakuan.

Akuntansi keperilakuan (behavioral accounting) merupakan bidang yang sangat luas.Untuk lebih memahami implikasi riset akuntansi keperilakuan (behavioral accounting research/BAR) terhadap pengembangan akuntansi manajemen (managerial accounting), kajian akan dimulai dari perkembangan akuntansi keperilakuan, akuntansi manajemen, riset akuntansi keperilakuan dalam akuntansi manajemen, seperti budgeting, balanced scorecard (BSC), just in time (JIT), total quality management, dan activity based costing system (ABC system).
2. sebutkan isi/elemen laporan komitmendan koatigensi
A. Tagihan Kontingensi
1. Garansi dari bank lain
- Bank Garansi
- Jaminan Risk Sharing
- Jaminan Lainnya
2. Pembelian Opsi Valuta Asing
3. Pendapatan bunga dalam penyelesaian Jumlah Tagihan Kontinjen

B. Kewajiban Kontingensi
1. Garansi yang diberikan
- Penerbitan Jaminan
a. Bank Garansi
b. Risk Sharing
c. Standby L/C
d. Bid Bonds
e. Lainnya
- Akseptasi atau endosmen surat berharga
- Lainnya
2. L/C yang revocable dan masih berjalan dalam rangka impor ekspor
3. Penjualan Opsi Valuta Asing
3. contoh laporan komitmen dan kontingensi
1. jelaskan laporan komitmen dan kontigensi
akuntansi komitmen dan kontingensi
IMPLIKASI RISET AKUNTANSI KEPERILAKUAN TERHADAP PENGEMBANGAN AKUNTANSI MANAJEMEN

Akuntansi yang kita kenal sekarang telah berkembang seiring dengan zaman dan peradaban manusia. Masyarakat modern tidak dapat terlepas dari apa yang dinamakan akuntansi. Namun, akuntansi yang telah diterapkan sekarang, baik di perusahaan profit oriented maupun non profit oriented, sebenarnya telah mengalami evolusi.

Dalam perkembangan akuntansi, bidang yang paling awal berkembang adalah akuntansi keuangan. Seiring dengan perkembangan industri yang sangat pesat karena kebutuhan akan informasi, maka berkembanglah bidang-bidang lain, seperti akuntansi biaya, akuntansi manajemen, auditing, akuntansi perpajakan, akuntansi sektor publik, sistem informasi akuntansi, akuntansi keperilakuan dan perkembangan terakhir khususnya di Indonesia adanya konsep akuntansi syariah. Bidang akutansi dapat dipandang dari berbagai sudut pandang sehingga memperkaya bidang akuntansi. Akuntansi manajemen menghasilkan informasi untuk pihak internal perusahan (internal user), sedangkan akuntansi keuangan menghasilkan informasi untuk pihak eksternal perusahaan (external user).

Akuntansi manajemen merupakan suatu sistem informasi karena proses dari akuntansi manajemen akan menghasilkan informasi. Pembuat informasi atau pengguna sistem informasi adalah manusia (bisa para manajer, investor, pemerintah, dan user lainnya yang berkepentingan dengan informasi tersebut). Keberhasilan suatu sistem informasi tak lepas dari perilaku manusianya. Perkembangan akuntansi tak lepas dari perilaku. Mendesaknya kebutuhan akuntansi dan pentingnya peranan manusia dalam bidang akuntansi maka dengan mengadopsi bidang-bidang ilmu lainnya, seperti ilmu psikologi dan sosial, lahirlah akuntansi keperilakuan.

Akuntansi keperilakuan (behavioral accounting) merupakan bidang yang sangat luas.Untuk lebih memahami implikasi riset akuntansi keperilakuan (behavioral accounting research/BAR) terhadap pengembangan akuntansi manajemen (managerial accounting), kajian akan dimulai dari perkembangan akuntansi keperilakuan, akuntansi manajemen, riset akuntansi keperilakuan dalam akuntansi manajemen, seperti budgeting, balanced scorecard (BSC), just in time (JIT), total quality management, dan activity based costing system (ABC system).
2. sebutkan isi/elemen laporan komitmendan koatigensi
A. Tagihan Kontingensi
1. Garansi dari bank lain
- Bank Garansi
- Jaminan Risk Sharing
- Jaminan Lainnya
2. Pembelian Opsi Valuta Asing
3. Pendapatan bunga dalam penyelesaian Jumlah Tagihan Kontinjen

B. Kewajiban Kontingensi
1. Garansi yang diberikan
- Penerbitan Jaminan
a. Bank Garansi
b. Risk Sharing
c. Standby L/C
d. Bid Bonds
e. Lainnya
- Akseptasi atau endosmen surat berharga
- Lainnya
2. L/C yang revocable dan masih berjalan dalam rangka impor ekspor
3. Penjualan Opsi Valuta Asing
3. contoh laporan komitmen dan kontingensi


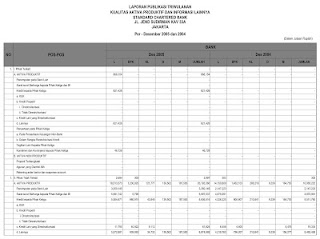
2.4 Jelaskan Laporan Kualitas Aktiva Produktif, Sebutkan Isi / Elemen Laporan Kualitas Aktiva Produktif dan Buatlah Contoh Laporan Kualitas Aktiva Produktif


LAPORAN KUALITAS AKTIVA PRODUKTIF
A. Laporan Kualitas Aktiva Produktif


Untuk lebih memahami konsep aktiva produkrif, maka pada bagaian ini terlebih dahulu akan dikupas mengenai aktiva dan prinsip-prinsipnya. Kualitas aktiva Produktif (KAP) adalah sebagai nilai tingkat kemungkinan diterimanya kembali dana yang ditanamkan dalam aktiva produktif (pokok termasuk bunga) berdasarkan kriteria tertentu. Hal ini untuk memudahkan dalam memahami aktiva produktif dalam pembahasan selanjutnya. Aktiva diartikan sebagai jasa yang akan datang dalam bentuk uang atau jasa mendatang yang dapat ditukarkan menjadi uang (kecuali jasa-jasa yang timbul dari kontrak yang belum dijalankan kedua belah pihak secara sebanding) yang didalamnya terkandung kepentingan yang bermanfaat yang dijamin menurut hokum atau keadilan bagi orang atau sekelompok orang tertentu. Aktiva juga diartikan sebagai manfaat ekonomi yang sangat mungkin diperoleh atau dikendalikan oleh entitas tertentu pada masa mendatang sebagai hasil transaksi atau kejadian masa lalu (Marianus Sinaga, 1997).
Dalam Standar Akuntansi Keuangan (SAK) pada bagian kerangka dasar penyusunan dan penyajian laporan keuangan, manfaat ekonomi masa depan yang terwujud dalam aktiva adalah potensi dari aktiva tersebut untuk memberikan sumbangan, baik langsung maupun tidak langsung, arus kas dan setara kas kepada perusahaan. Potensi tersebut dapat berbentuk sesuatu yang produktif dan merupakan bagian dari aktivas operasional perusahaan. Mungkin pula berbentuk sesuatu yang dapat diubah menjadi kas atau setara kas atau berbentuk kemampuan untuk mengurangi pengeluaran kas, seperti penurunan biaya akibat penggunaan proses produksi alternatif. Sesuai dengan namanya aktifa produktif (earning assets) adalah aktiva yang menghasilkan suatu kontribusi pendapatan bagi bank.


B. Isi / Elemen dari laporan kualitas aktiva produktif


A. Pihak Terkait
1 Penempatan pada Bank Lain
2 Surat-surat Berharga kepada Pihak ketiga dan Bank Indonesia
3 Kredit kepada Pihak ketiga
a. KUK
b. kredit properti
i. direstrukturisasi
ii. tidak direstrukturisasi
c. kredit lain yang direstrukturisasi
d. lainnya
4 Penyertaan pada pihak ketiga
a.Pada perusahaan keuangan non-bank
b.Dalam rangka restrukturisasi kredit
5 Tagihan Lain kepada pihak ketiga
6 Komitmen dan Kontinjensi kepada pihak ketiga

B Pihak Tidak Terkait
1 Penempatan pada Bank Lain
2 Surat-surat Berharga kepada Pihak ketiga dan Bank Indonesia
3 Kredit kepada Pihak ketiga
a. KUK
b. kredit properti
i. direstrukturisasi
ii. tidak direstrukturisasi

c. kredit lain yang direstrukturisasi
d. lainnya
4 Penyertaan pada pihak ketiga
a.Pada perusahaan keuangan non-bank
b.Dalam rangka restrukturisasi kredit
5 Tagihan Lain kepada pihak ketiga
6 Komitmen dan Kontinjensi kepada pihak ketiga JUMLAH
7 PPAP yang wajib dibentuk
8 PPAP yang telah dibentuk
9 Total Asset bank yang dijaminkan :
a. Pada Bank Indonesia
b. Pada Pihak Lain
10 Persentase KUK terhadap total kredit
11 Persentase Jumlah Debitur KUK terhadap Total Debitur

C. Contoh Laporan Kualitas Aktiva Produktif


2.3 Jelaskan pengerian laporan rugi/laba bank. Sebutkan isi/elemen laporan rugi/laba bank. Buat contoh


Jelaskan laporan rugi/laba bank
Laporan Rugi Laba adalah merupakan laporan akuntansi utama, atau bagian dari laporan keuangan suatu perusahaan yang dihasilkan pada suatu periode akuntansi yang menjabarkan unsur-unsur pendapatan dan beban perusahaan sehingga menghasilkan suatu laba (atau rugi) bersih.

Sebutkan isi/elemen/laporan rugi/ laba bank


Pendapatan/hasil (Revenue)

Pendapatan/hasil (revenue) merupakan hasil penjualan/penyerahan jasa oleh perusahaan kepada langganan atau penerima jasa. Menurut Harahap (2002:114) mengemukakan bahwa :
“suatu penghasilan akan diakui sebagai pendapatan pada periode kapan kegiatan utama yg perlu utk menciptakan dan menjual barang dan jasa itu telah selesai.”

Definisi tersebut memberi penekanan pengakuan pendapatan dari sisi waktu. Ditinjau dari sisi waktu maka pengakuan pendapatan tersebut dapat digunakan alternatif ; (1) selama produksi (2) pada saat proses produksi selesai (3) pada saat penjualan/penyerahan jasa (4) pada saat penagihan Kas.

Biaya (Expense)

Menurut APB mendefinisikan sebagai penurunan gross dalam asset atau kenaikan gross dalam kewajiban yg diakui dan dinilai menurut prinsip akuntansi yg diterima yg berasal dari kegiatan mencari laba yg dilakukan perusahaan. Sedangkan menurut FASB mendefinisikan expense sebagai arus keluar aktiva penggunaan aktiva atau mucul kewajiban atau kombinasi kedua selama suatu periode yg disebabkan oleh pengiriman barang pembuatan barang pembebanan jasa atau pelaksanaan kegiatan lain yg merupakan kegiatan utama perusahaan.

Penggolongan biaya terdiri atas ; (biaya yg dihubungkan dgn penghasilan pada periode itu (2) biaya yg dihubungkan dgn periode tertentu yg tak dikaitkan dgn penghasilan (3) biaya yg akrena alasan praktis tak dapat dikaitkan dgn periode manapun.

Laba rugi Insidentil (Insidentil Gains & Insidentil Loses)

Menurut FASB Gains adalah naik nilai Equity dari transaksi yg sifat insidentil dan bukan kegiatan utama entity dan dari transaksi atau kejadian lain yg mempengaruhi entity selam satu periode tertentu kecuali yg berasal dari hasil atau investasi dari pemilik. Sedangkan Loses adalah turun equity dari transaksi yg sifat insidentil dan bukan kegiatan utama entity dan dari seluruh transaksi kejadian lain yg mempengaruhi entity selama periode tertentu kecuali yg berasal dari biaya atau pemberian kepada pemilik (prive).

Pos Luar Biasa (Extraordinary item)

Pos luar biasa merupakan kejadian atau transaksi yg mempengaruhi secara materiil yg tak diperkirakan terjadi berulang kali dan tak dianggap merupakan hal yg berulang dalam proses operasiyang biasa dari sautu perusahaan. Menurut PAI kriteria Pos luar biasa ini adl : (1) bersifat tak normal (tak biasa) arti memiliki tingkat abnormalitas yg tingi dan tak berhubungan dgn aktivitas perusahaan sehari-hari (2) tak sering terjadi atau tak diharapkan akan terjadi di masa yg akan datang.

Pelaporan pos luar biasa ini harus dipisahkan dari hasil usaha sehari-hari dan ditunjukkan secara terpisah dalam perhitungan laba rugi disertai pengungkapan mengenai sifat dan jumlahnya.
Selanjut menurut Michael A. Diamond (1993:23) bahwa :
“…The four main financial statement are the balance sheet the income stattement the retained earnings statement and the statement of cash flows.”
Definisi tersebut di atas menunjukkan bahwa diantara berbagai laporan keuangan yg biasa disajikan oleh perusahaan maka ada empat diantara merupakan laporan keuangan utama yg lazim digunakan yaitu : laporan neraraca laporan laba-rugi laporan laba ditahan dan laporan arus kas.


Contoh laporan rugi/ laba bank

2.2 Neraca Bank : Sebutkan apa saja isi/elemen neraca bank, Carilah contoh gambar Neraca bank.

Pengertian neraca bank
Neraca adalah laporan keuangan yang menggambarkan posisis keuangan perusahaan dalam suatu tanggal tertentu atau a moment of time, atau sering juga disebut per tanggal tertentu misalnya per tanggal 31 Desember 2009. Posisi yang digambarkan adalah posisi harta, utang dan modal.
A.  Sebutkan apa saja isi/elemen neraca bank
 Elemen Neraca Bank terdiri dari :
     a. Kelompok Aset:
         - Aset Lancar
         - Investasi jangka panjang
         - Aset tetap
         - Aset yang tidak berwujud
         - Aset lain-lain
    b. Kelompok Kewajiban:
        - Kewajiban lancar
        - Kewajiban jangka panjang
        - Kewajiban lain-lain
    c. Kelompok Ekuitas:
        - Modal saham
        - Agio/disagio saham
        - Cadangan-cadangan
        - Saldo laba

B.  Contoh Neraca bank

Pengertian laporan keuangan bank. Sebutkan apa saja laporan keuangan bank.


2.1

Laporan keuangan merupakan hasil akhir dari suatu proses pencatatan, yang merupakan suatu ringkasan dari transaksi-transaksi keuangan yang terjadi selama tahun buku yang bersangkutan.


Pengertian laporan keuangan menurut Standar Akuntansi Keuangan:

“Laporan keuangan merupakan bagian dari proses pelaporan keuangan. Laporan keuangan yang lengkap biasanya meliputi neraca, laporan perubahan posisi keuangan (yang dapat disajikan dalam berbagai cara seperti misal, sebagai laporan arus kas, atau laporan arus dana), catatan juga termasuk skedul dan informasi tambahan yang berkaitan dengan laporan tersebut, misal informasi keuangan segmen industri dan geografis serta pengungkapan pengaruh perubahan harga”

Dari pengertian diatas laporan keuangan dibuat sebagai bagian dari proses pelaporan keuangan yang lengkap, dengan tujuan untuk mempertanggungjawabkan tugas-tugas yang dibebankan kepada manajemen.

Penyusunan laporan keuangan disiapkan mulai dari berbagai sumber data, terdiri dari faktur-faktur, bon-bon, nota kredit, salinan faktur penjualan, laporan bank dan sebagainya. Data yang asli bukan saja digunakan untuk mengisi buku perkiraan, tetapi dapat juga dipakai untuk membuktikan keabsahan transaksi.

Laporan keuangan terdiri dari:

-Neraca, menginformasikan posisi keuangan pada saat tertentu, yang tercermin pada jumlah harta yang dimiliki, jumlah kewajiban, dan modal perusahaan.

-Perhitungan laba rugi, menginformasikan hasil usaha perusahaan dalam suatu periode tertentu.

-Laporan arus kas, menginformasikan perubahan dalam posisi keuangan sebagai akibat dari kegiatan usaha, pembelanjaan, dan investasi selama periode yang bersangkutan.

-Catatan atas laporan keuangan, menginformasikan kebijaksanaan akuntansi yang mempengaruhi posisi keuangan dari hasil keuangan perusahaan.

Minggu, 31 Maret 2013

1.8 peraturan yang dkeluarkan BI tentang perbankan


NO PBI : Nomor 15/4/DPNP tanggal 6 Maret 2013

TENTANG : perihal Kepemilikan Saham Bank Umum

ISI SINGKAT :
1. Surat Edaran Bank Indonesia (SE BI) ini merupakan tindaklanjut dari telah diterbitkannya Peraturan Bank Indonesia (PBI) No.14/8/PBI/2012 tanggal 13 Juli 2012 tentang Kepemilikan Saham Bank Umum.
2. Pokok-pokok pengaturan SE BI ini meliputi antara lain:

a. Penerapan batas maksimum kepemilikan saham bank bagi Pemerintah Daerah (Pemda) dan perusahaan induk diatur berikut ini.
1. Batas maksimum kepemilikan saham bagi Pemda yang akan mendirikan atau mengakuisisi bank dipersamakan dengan batas kepemilikan bagi badan hukum bukan lembaga keuangan yaitu 30% untuk masing-masing Pemda.
2. Batas maksimum kepemilikan saham bagi Perusahaan Induk di bidang Perbankan yang dibentuk untuk memenuhi PBI Kepemilikan Tunggal dikecualikan dari batas maksimum kepemilikan saham. Namun apabila kemudian perusahaan induk tersebut akan melakukan akuisisi bank lainnya, maka batas maksimum kepemilikan saham adalah sebesar batas kepemilikan yang tertinggi dari kategori pemegang saham dari Perusahaan Indukdi bidang Perbankan tersebut.

b. Sampai dengan tanggal 31 Desember 2013, pemegang saham Bank dapat meningkatkan kepemilikan saham dengan kewajiban menyesuaikan batas maksimum kepemilikan sesuai dengan ketentuan dalam PBI Kepemilikan Saham Bank Umum.

c. Setelah tanggal 31 Desember 2013, Pemegang saham yang memiliki saham Bank kurang dari batas maksimum kepemilikan saham dapat meningkatkan kepemilikan saham sampai dengan batas maksimum kepemilikan saham Bank. Sedangkan bagi Pemegang saham yang memiliki saham Bank lebih dari batas maksimum kepemilikan saham Bank dapat melakukan penambahan kepemilikan saham sepanjang tidak menambah persentase kepemilikan sahamnya.

d. Pemegang saham langsung Bank wajib menyesuaikan kepemilikan saham sesuai dengan batas maksimum kepemilikan saham, apabila perubahan pengendalian dimaksud berupa:
1. Perubahan pemegang saham Bank langsung atau Pemegang Saham Pengendali Terakhir (PSPT); dan/atau
2. Perubahan persentase kepemilikan saham Bank oleh pemegang saham langsung atau perubahan persentase kepemilikan PSPT pada Bank yang secara tidak langsung mempengaruhi jumlah pengendalian pada Bank.

e. Persyaratan khusus bagi calon PSP berupa WNA/badan hukum asing dan calon pemegang saham Bank yang akan memiliki saham lebih dari 40% berupa penilaian Tingkat Kesehatan (TKS), Kewajiban Penyediaan Modal Minimum (KPMM) sesuai profil risiko, dan modal inti (tier 1) menggunakan posisi penilaian 1 (satu) tahun terakhir. Sedangkan pemenuhan persyaratan peringkat investasi yang digunakan adalah posisi peringkat investasi paling lama 1 (satu) tahun sebelum yang bersangkutan menjadi PSP bank.

f. Pemberian persetujuan Bank Indonesia kepada calon pemegang saham untuk memiliki saham bank lebih dari 40% dilakukan dengan tahapan sebagai berikut:
1. Persetujuan untuk memiliki saham bank sebesar 40% terlebih dahulu;
2. Persetujuan untuk dapat meningkatkan jumlah kepemilikan dengan kewajiban mengajukan kembali permohonan untuk meningkatkan kepemilikan saham apabila bank yang dimiliki memiliki TKS dan GCG 1 atau 2 selama 3 periode berturut-turut dalam periode 5 tahun.

g. Komitmen untuk mendukung pengembangan perekonomian Indonesia bagi PSP asing, dikaitkan dengan prioritas pembangunan Indonesia mengacu pada Rencana Pembangunan Jangka Menengah (RPJM) yang dikeluarkan Bapenas.

h. Calon pemegang saham berupa lembaga keuangan asing atau lembaga keuangan asing yang akan memiliki saham bank lebih dari 40% wajib mendapatkan rekomendasi dari otoritas pengawasan dari negara asal termasuk rekomendasi bahwa otoritas home country PSP Bank akan mendukung kebijakan otoritas pengawas di tempat kedudukan Bank (host country) di bidang pengawasan yang antara lain bertujuan untuk memperbaiki kinerja Bank dan/atau memelihara stabilitas sistem keuangan di tempat kedudukan Bank (host country).

i. Calon pemegang saham Bank yang akan memiliki saham Bank lebih dari 40% wajib pula memiliki komitmen untuk membeli surat utang bersifat ekuitas yang diterbitkan oleh Bank yang dimiliki jika Bank yang dimiliki diperkirakan mengalami kesulitan memenuhi rasio KPMM sesuai profil risiko di masa yang akan datang.

j. Kewajiban menyesuaikan batas maksimum kepemilikan saham bagi pemegang saham pada Bank Umum Syariah hasil pemisahan (spin off) unit usaha syariah paling lama akhir Desember 2028.


ref : http://stpengataadvocates.wordpress.com/2013/01/29/peraturan-bank-indonesia-nomor-14-24-pbi2012-tentang-kepemilikan-tunggal-pada-perbankan-indonesia/

http://rindiardi.blogspot.com/2013/03/salah-satu-peraturan-yang-dikeluarkan.html#!/2013/03/salah-satu-peraturan-yang-dikeluarkan.html

1.7 Tugas & fungsi bank indonesia dalam perbankan Indonesia


Bank sentral (BI) di suatu negara, pada umumnya adalah sebuah instansi yang bertanggung jawab atas kebijakan moneter di wilayah negara tersebut. Bank Sentral berusaha untuk menjaga stabilitas nilai mata uang, stabilitas sektor perbankan, dan sistem finansial secara keseluruhan.Di Indonesia, fungsi bank sentral diselenggarakan oleh Bank Indonesia.Bank sentral adalah suatu institusi yang bertanggung jawab untuk menjaga stabilitas harga atau nilai suatu mata uang yang berlaku di negara tersebut, yang dalam hal ini dikenal dengan istilah inflasi atau naiknya harga-harga yang dalam arti lain turunnya suatu nilai uang. Bank Sentral menjaga agar tingkat inflasi terkendali dan selalu berada pada nilai yang serendah mungkin atau pada posisi yang optimal bagi perekonomian (low/zero inflation), dengan mengontrol keseimbangan jumlah uang dan barang. Apabila jumlah uang yang beredar terlalu banyak maka bank sentral dengan menggunakan instrumen dan otoritas yang dimilikinya. (http://id.wikipedia.org/wiki/Bank_sentral)
Tugas bank sentral:
Menjaga stabilitas sistem keuangan pada tingkat nasional dan internasional merupakan masalah penting bagi bank sentral dan pemerintah karena biaya ekonomi makro berpotensi utama dari gangguan pada sistem keuangan.
kepentingan Bank Sentral dalam berfungsi penuh sistem keuangan berasal dari peran penting bahwa sistem keuangan, terutama bank, bermain dalam kebijakan moneter. Gangguan dalam sistem keuangan dapat menunda atau menghambat impuls transmisi kebijakan moneter ke ekonomi riil. harga gelembung Aset atau ledakan kredit dapat merusak dasar bagi stabilitas harga pada pertengahan untuk jangka panjang. Keyakinan dalam mata uang dan di viabilitas fungsional dari sistem keuangan itu pergi tangan-di-tangan dan saling bergantung.
Akhirnya, bank sentral juga tertarik dalam pengembangan sistem keuangan karena kebutuhan individu pelaku pasar keuangan untuk likuiditas dapat naik tiba-tiba dan tajam dalam menghadapi guncangan dan ketidakseimbangan. Di pasar keuangan terintegrasi, seperti kekurangan likuiditas dapat menular dengan cepat dan, terutama jika mereka mencapai pelaku pasar secara sistemik penting, memiliki pengaruh negatif terhadap sistem keuangan secara keseluruhanSebagai satu-satunya sumber uang bank sentral, bank sentral mungkin telah memainkan peran penting dalam menyelesaikan krisis keuangan, namun, sampai saat ini Bundesbank tidak harus langkah sebagai lender of last resort.
Menjaga stabilitas sistem keuangan karena itu tugas utama bank sentral. Perjanjian EC (Pasal 105, ayat 5) jelas memberikan bagian dalam tanggung jawab atas stabilitas keuangan dengan Sistem Bank Sentral Eropa dan juga beserta Bundesbank.
Fungsi bank sentral:
• implementing monetary policy melaksanakan kebijakan moneter
• determining Interest rates menentukan tingkat suku bunga
• controlling the nation’s entire money supply mengendalikan jumlah uang beredar seluruh bangsa
• the Government’s banker and the bankers’ bank (“lender of last resort”) Pemerintah bankir dan bank bankir ‘(“lender of last resort”)
• mengelola negara valuta asing dan cadangan emas dan Pemerintah saham register
• regulating and supervising the banking industry mengatur dan mengawasi industri perbankan
• menetapkan suku bunga resmi – digunakan untuk mengelola baik inflasi dan negara nilai tukar – dan memastikan bahwa tingkat ini berlaku melalui berbagai mekanisme kebijakan


ref : http://hyrra.wordpress.com/2013/03/17/tugas-dan-fungsi-bank-indonesia-dalam-perbankan-indonesia/
http://yuliana12345.blogspot.com/2013/03/tugas-dan-fungsi-bank-indonesia-dalam.html